اعلام فک و فسخ اسناد رهنی در CPMS

زمان تقریبی مطالعه این مطلب: < 1 دقیقه

بازدیدها: ۱۸۲۲

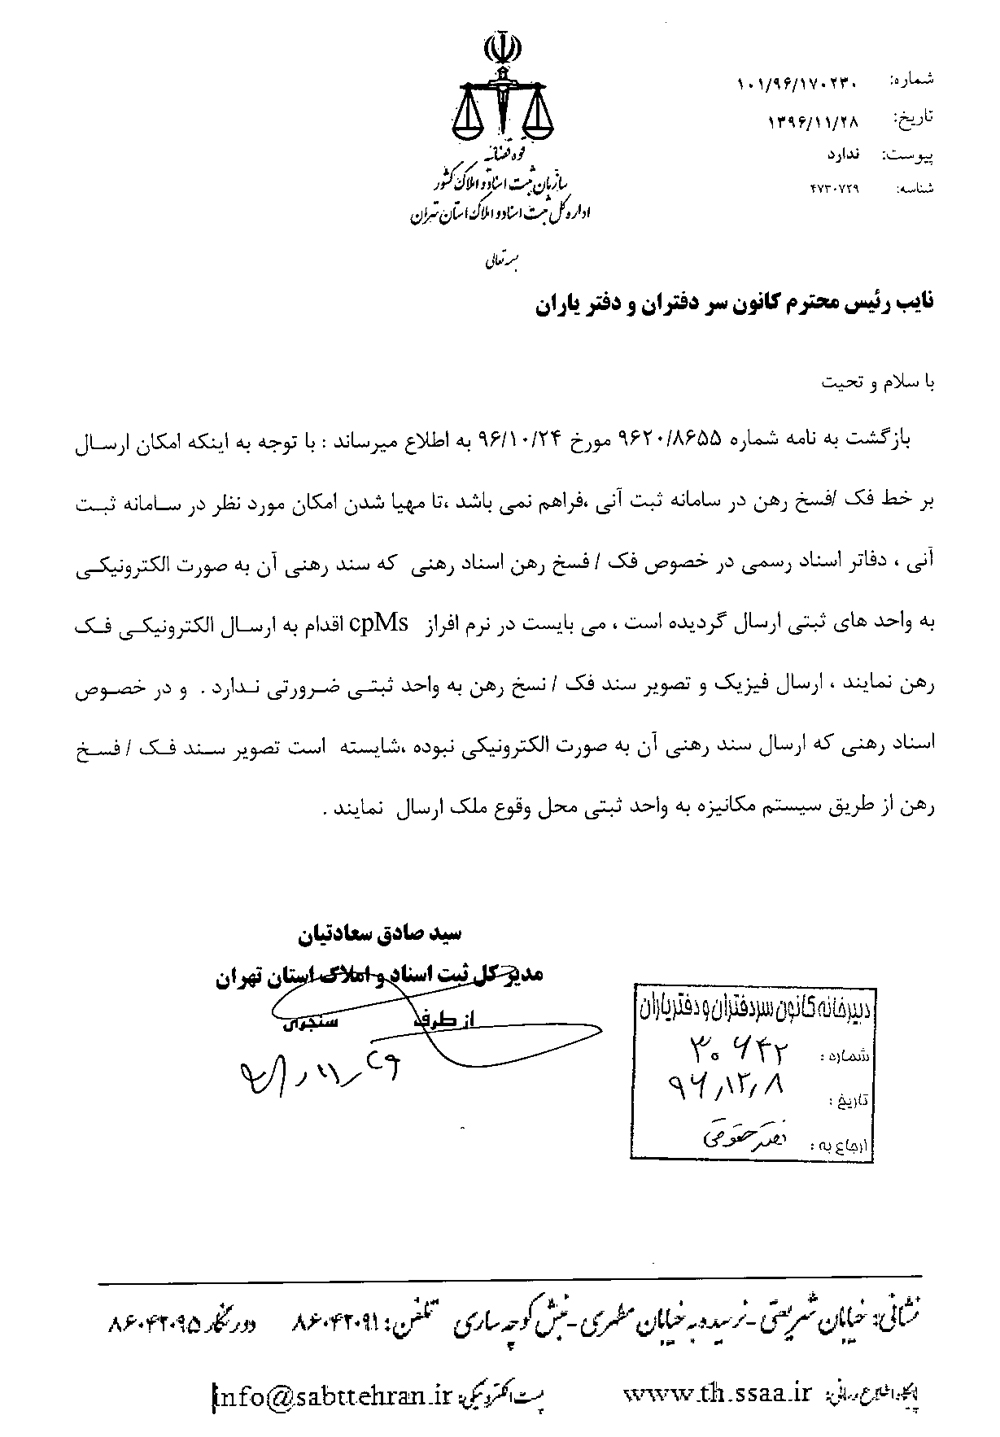
دفاتر اسناد رسمی می بایست فك و فسخ اسناد رهنی را در نرم افزار CPMS اعلام كنند

نامه شماره ۱۰۱/۹۶/۱۷۰۲۳۰ مورخ ۱۳۹۶/۱۱/۲۸ با موضوع “بنابر اعلام مدیرکل ثبت اسناد واملاک استان تهران، مادامی كه امكان ارسال برخط فک و فسخ اسناد رهنی در سامانه ثبت آنی فراهم نمی باشد، دفاتر اسناد رسمی می بایست فك و فسخ اسناد رهنی را در نرم افزار CPMS اعلام كنند” جهت اقدام لازم تقدیم میگردد.

دفاتر اسناد رسمی می بایست فك و فسخ اسناد رهنی را در نرم افزار CPMS اعلام كنند

منبع: کانون سردفتران و دفتریاران


مطلب مرتبط:

بخشنامه شماره ۱۱۶۱۴/۹۱/۰۱۷۱ مورخ ۱۳۹۱/۱۱/۲۸

سامانه مدیریت کشوری املاک CPMS

سامانه مدیریت کشوری املاک CPMS

منتشرشده در دسته‌بندی نشده | دیدگاه‌ها برای اعلام فک و فسخ اسناد رهنی در CPMS بسته هستند

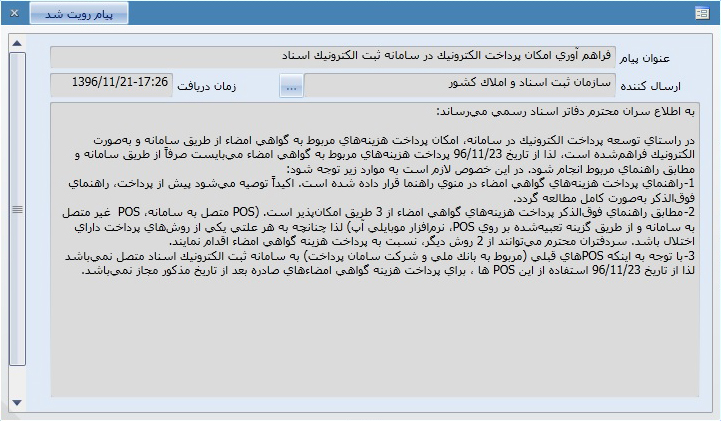
فراهم آوری امکان پرداخت الکترونیک در سامانه ثبت الکترونیک اسناد

زمان تقریبی مطالعه این مطلب: 2 دقیقه

بازدیدها: ۱۵۷

فراهم آوری امکان پرداخت الکترونیک در سامانه ثبت الکترونیک اسناد

ادامه‌ی خواندن

منتشرشده در دسته‌بندی نشده | دیدگاه‌ها برای فراهم آوری امکان پرداخت الکترونیک در سامانه ثبت الکترونیک اسناد بسته هستند

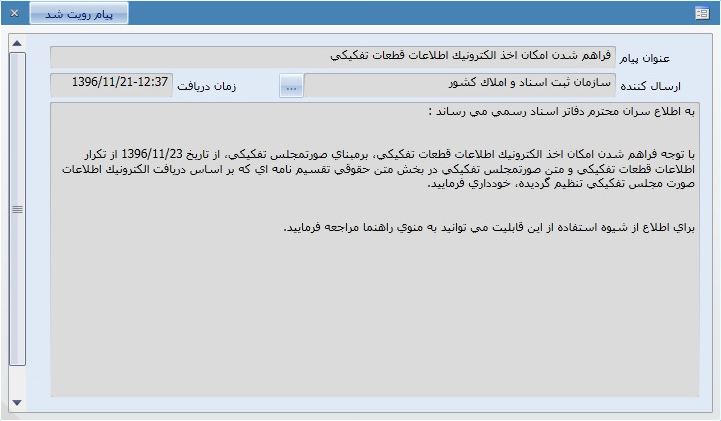
فراهم شدن امکان اخذ الکترونیک اطلاعات قطعات تفکیکی

زمان تقریبی مطالعه این مطلب: < 1 دقیقه

بازدیدها: ۷۶۸

دفتر اسناد رسمی

ادامه‌ی خواندن

منتشرشده در دسته‌بندی نشده | دیدگاه‌ها برای فراهم شدن امکان اخذ الکترونیک اطلاعات قطعات تفکیکی بسته هستند

آيين‌نامه اجرايی تبصره ۴ ماده ۱۸۷ قانون مالياتهای مستقيم ابلاغ شد

زمان تقریبی مطالعه این مطلب: 8 دقیقه

بازدیدها: ۷۲۱

به گزارش اداره کل روابط عمومی قوه قضاییه، متن این آیین‌نامه به شرح زیر است:

در اجرای تبصره ۴ ماده ۱۸۷ اصلاحی قانون اصلاح قانون مالیاتهای مستقیم، مصوب ۹۴/۴/۳۱ و بنا به پیشنهاد سازمان‌های امور مالیاتی کشور و ثبت اسناد و املاک کشور، آیین‌نامه اجرایی تبصره ۴ ماده ۱۸۷ قانون اصلاح قانون مالیاتهای مستقیم، به شرح مواد آتی است:

ادامه مطلب را مطالعه کنید

ادامه‌ی خواندن

منتشرشده در دسته‌بندی نشده | دیدگاه‌ها برای آيين‌نامه اجرايی تبصره ۴ ماده ۱۸۷ قانون مالياتهای مستقيم ابلاغ شد بسته هستند

اخذ مالیات نقل و انتقال املاک و صدور آنی گواهی مربوط در دفاتر

زمان تقریبی مطالعه این مطلب: 2 دقیقه

بازدیدها: ۱۶۴

برون سپاری فرآیند اخذ مالیات نقل و انتقال املاک موضوع ماده 59 قانون مالیات­های مستقیم و صدور آنی گواهی مربوط از طریق دفاتر اسناد رسمی

برون سپاری فرآیند اخذ مالیات نقل و انتقال املاک موضوع ماده ۵۹ قانون مالیات­های مستقیم و صدور آنی گواهی مربوط از طریق دفاتر اسناد رسمی

شماره:۲۰۰/۱۴۳۲۵

تاریخ: ۱۳۹۶/۰۹/۰۴

امور مالیاتی شهر و استان تهران

ادارات کل امور مالیاتی

در اجرای تبصره ۴ ماده ۱۸۷ قانون مالیات­های مستقیم و به منظور تسهیل و تسریع فرآیند صدور گواهی مربوط و تکریم ارباب رجوع، سازمان امور مالیاتی کشور در نظر دارد که تا پایان سال جاری نسبت به برون­سپاری فرآیند اخذ مالیات نقل و انتقال املاک موضوع ماده ۵۹ قانون مالیات­های مستقیم و صدور آنی گواهی مربوط، از طریق دفاتر اسناد رسمی اقدام نماید.

در این راستا به منظور فراهم نمودن شرایط برون­سپاری فرآیند مذکور، مقرر می­دارد ادارات کل امور مالیاتی سراسر کشور، نسبت به انجام موارد ذیل، اقدامات لازم را به عمل آورند:

  1. تا پایان بهمن ماه سال جاری نسبت به رسیدگی و قطعیت تمامی پرونده­ های مربوط به درآمد اجاره املاک (اعم از املاک مسکونی، اداری و تجاری) از سال ۱۳۹۱ لغایت سال ۱۳۹۵ اقدام و گزارش پیشرفت کار را بطور ماهیانه به معاونت مالیات­های مستقیم ارسال نمایند.
  2. در این راستا سامانه مربوط به اطلاعات بدهکاران املاک توسط معاونت مالیات­های مستقیم با همکاری مرکز فناوری اطلاعات و ارتباطات با هدف اتصال سامانه­ های سازمان امور مالیاتی و سازمان ثبت اسناد و املاک کشور، تا پایان دی ماه سال جاری راه اندازی خواهد شد.
  3. مقتضی است اطلاعات مربوط به تمامی املاک دارای کاربری اداری و تجاری و املاک مسکونی که به اجاره واگذار شده اند در سامانه فوق الذکر وارد شود. به علاوه در صورتی که بر مبنای رسیدگی و اقدامات مربوط به بند (۱) فوق الذکر، ملک دارای بدهی اجاره املاک باشد، مبلغ بدهی(در هر مرحله از تشخیص یا قطعیت) نیز می ­باید در سامانه ثبت شود.
  4. در مورد املاکی که در راستای ماده ۶ آیین ­نامه اجرایی قانون تسهیل تنظیم اسناد در دفاتر اسناد رسمی مورد نقل و انتقال قرار گرفته اند، مالیات نقل و انتقال املاک بدون در نظر گرفتن مرور زمان محاسبه و در سامانه ثبت شود. به علاوه بدهی مربوط به مالیات درآمد شغلی، اجاره و حق واگذاری محل که تا تاریخ ثبت سند ، مطالبه و وصول نشده باشد، باید با در نظر گرفتن مرور زمان مالیاتی مورد رسیدگی قرار گرفته و بدهی مالیاتی مربوط در سامانه فوق الذکر ثبت شود.

در صورتی که بدهی ­های فوق الذکر در سامانه موصوف ثبت نگردد و ملک مورد نظر در دفاتر اسناد رسمی مورد نقل و انتقال قرار گیرد، مسئولیت امر، تحت هر شرایطی متوجه مأموران مالیاتی از سطح کارشناس ارشد مالیاتی تا رییس امور مالیاتی مربوط خواهد بود.

سید کامل تقوی نژاد

رئیس کل سازمان امور مالیاتی کشور

منبع: سازمان امور مالیاتی کشور

منتشرشده در دسته‌بندی نشده | دیدگاه‌ها برای اخذ مالیات نقل و انتقال املاک و صدور آنی گواهی مربوط در دفاتر بسته هستند

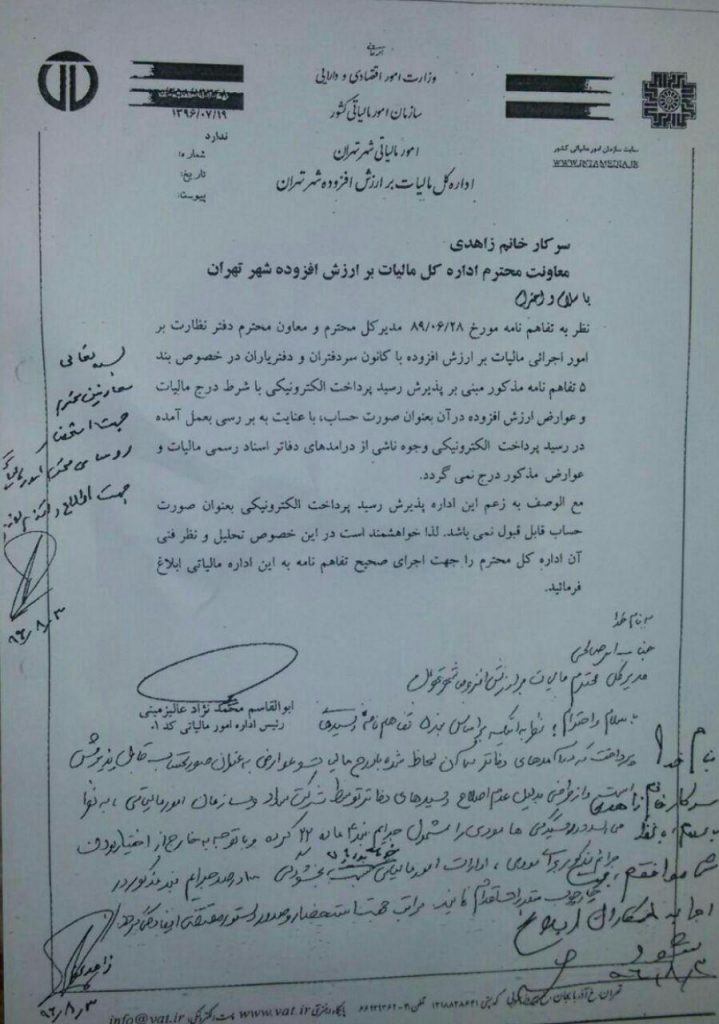
بخشش جرایم ناشی از عدم صدور صورتحساب موضوع ماده ۲۲ قانون مالیات بر ارزش افزوده برای دفاتر اسناد رسمی

زمان تقریبی مطالعه این مطلب: < 1 دقیقه

بازدیدها: ۱۷۴

بخشش صد درصدی جرایم ناشی از عدم صدور صورتحساب موضوع ماده ۲۲ قانون مالیات بر ارزش افزوده برای دفاتر اسناد رسمی

بخشش جرایم ناشی از عدم صدور صورتحساب موضوع ماده ۲۲ قانون مالیات بر ارزش افزوده برای دفاتر اسناد رسمی

ادامه‌ی خواندن

منتشرشده در دسته‌بندی نشده | دیدگاه‌ها برای بخشش جرایم ناشی از عدم صدور صورتحساب موضوع ماده ۲۲ قانون مالیات بر ارزش افزوده برای دفاتر اسناد رسمی بسته هستند

تعیین حق التحریر دفاتر ازدواج و طلاق در سال ۱۳۹۶

زمان تقریبی مطالعه این مطلب: 2 دقیقه

بازدیدها: ۲۴۷۶

تعیین حق التحریر دفاتر ازدواج و طلاق در سال ۱۳۹۶

تعیین حق التحریر دفاتر ازدواج و طلاق در سال 1396 تعیین حق التحریر دفاتر ازدواج و طلاق در سال 1396

پیرو بخشنامه شماره ۹۴/۷۷۸۱۲ مورخ ۹۴/۵/۱۲ ، موضوع تعیین حق التحریر دفاتر ازدواج و طلاق در سال ۱۳۹۶، بدینوسیله با استفاده از ملاک ماده ۵۴ قانون دفاتر اسناد رسمی و کانون سردفتران و دفتریاران مصوب ۱۳۵۴، حق التحریر تنظیم و ثبت واقعه ازدواج و طلاق و رجوع به مابذل و بذل مدت، فسخ نکاح و همچنین صدور اجرائیه و اخطاریه و تهیه رونوشت از وقایع ثبت شده در دفاتر رسمی ازدواج و طلاق سراسر کشور به شرح زیر تعیین می گردد:

ثبت واقعه ازدواج = ۳/۰۰۰/۰۰۰ ریال
ثبت واقعه طلاق رجعی = ۴/۰۰۰/۰۰۰ ریال
ثبت واقعه طلاق بائن = ۴/۰۰۰/۰۰۰ ریال
صدور اجرائیه = ۴۰۰/۰۰۰ ریال
صدور اخطاریه ۳۰۰/۰۰۰ ریال
تهیه رونوشت از ثبت واقعه ازدواج و طلاق = ۳۰۰/۰۰۰ ریال
ثبت رجوع و رجوع به مابذل و بذل مدت و فسخ نکاح = ۵۰۰/۰۰۰ ریال
تبصره ۱- مبالغ مربوط به اوراق و اعلامیه و اسناد مربوط طبق تعرفه تعیین شده علیحده وصول می شود.

تبصره ۲- سردفتران ازدواج و طلاق تحت هیچ عنوان حق دریافت وجوهی بیش از تعرفه تعیین شده فوق را نداشته و مکلفند این تعرفه را در محل مناسب در دفترخانه به نحوی که در معرض دید مراجعین باشد نصب نمایند.

تبصره ۳- پیرو بخشنامه شماره ۹۶/۴۳۶۹۸ مورخ ۹۶/۳/۶ سردفتران طلاق مکلفند در اجرای تبصره ۲ ماده ۷۵ قانون برنامه پنج ساله ششم توسعه جمهوری اسلامی ایران به ازای ثبت هر واقعه طلاق، مبلغی معادل ده درصد حق التحریر آن ( چهارصد هزار ریال، طبق تعرفه فعلی ) از متقاضی ثبت طلاق اخذ و به حساب شماره ۴۰۰۱۰۱۳۲۰۱۰۱۹۲۷۴ نزد بانک مرکزی ( قابل پرداخت در کلیه شعب بانک ملی ) واریز نمایند.

مدیران محترم کل ثبت اسناد و املاک استانها مکلف به نظارت برحسن اجرای بخشنامه خواهند بود.

احمد تویسرکانی
معاون قوه قضاییه و
رئیس سازمان ثبت اسناد و املاک کشور

منبع: سازمان ثبت اسناد و املاک کشور

منتشرشده در دسته‌بندی نشده | دیدگاه‌ها برای تعیین حق التحریر دفاتر ازدواج و طلاق در سال ۱۳۹۶ بسته هستند