بازدیدها: ۱۰۷۴

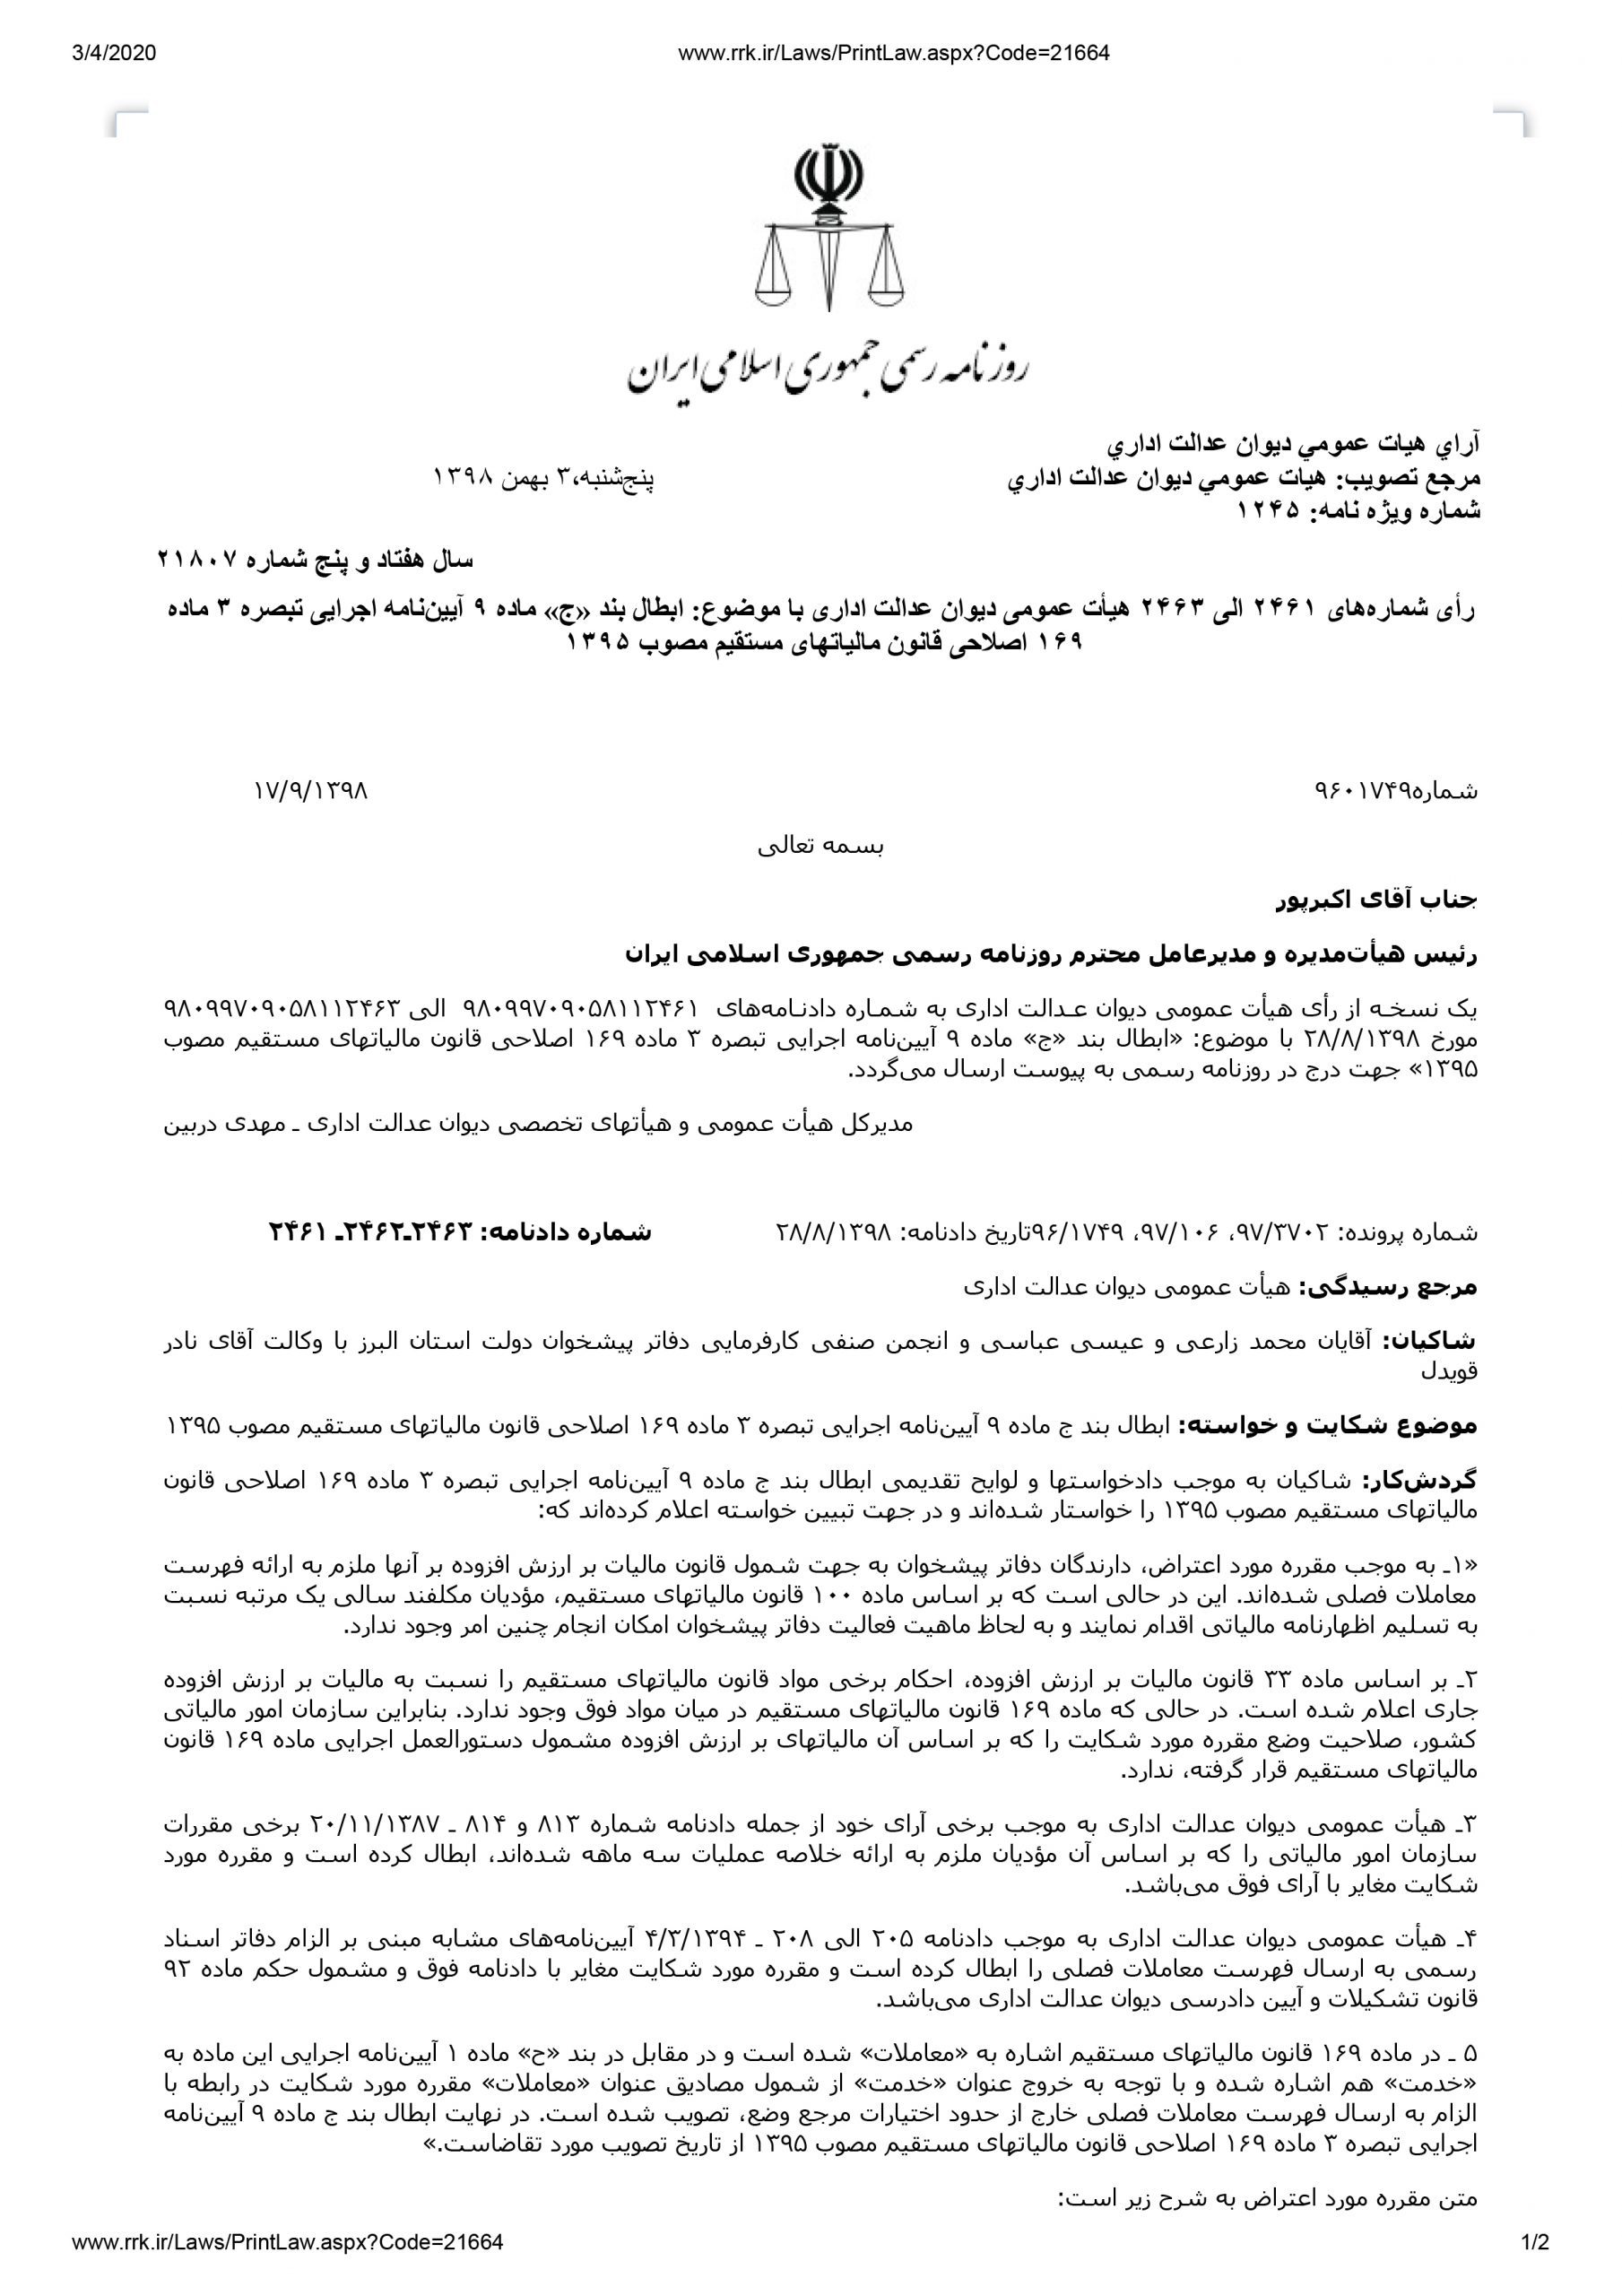
ابطال بند ج ماده ۹ آییننامه اجرایی تبصره ۳ ماده ۱۶۹ اصلاحی قانون مالیاتهای مستقیم مصوب ۱۳۹۵
دادنامه آرای هیات عمومی
کلاسه پرونده:۹۷؍۳۷۰۲، ۹۷؍۱۰۶، ۹۶؍۱۷۴۹
شاکی: آقایان محمد زارعی و عیسی عباسی و انجمن صنفی کارفرمایی دفاتر پیشخوان دولت استان البرز با وکالت آقای نادر قویدل
موضوع: ابطال بند ج ماده ۹ آییننامه اجرایی تبصره ۳ ماده ۱۶۹ اصلاحی قانون مالیاتهای مستقیم مصوب ۱۳۹۵
تاریخ رأی: شنبه ۱۶ آذر ۱۳۹۸
شماره دادنامه:۲۴۶۳-۲۴۶۲-۲۴۶۱
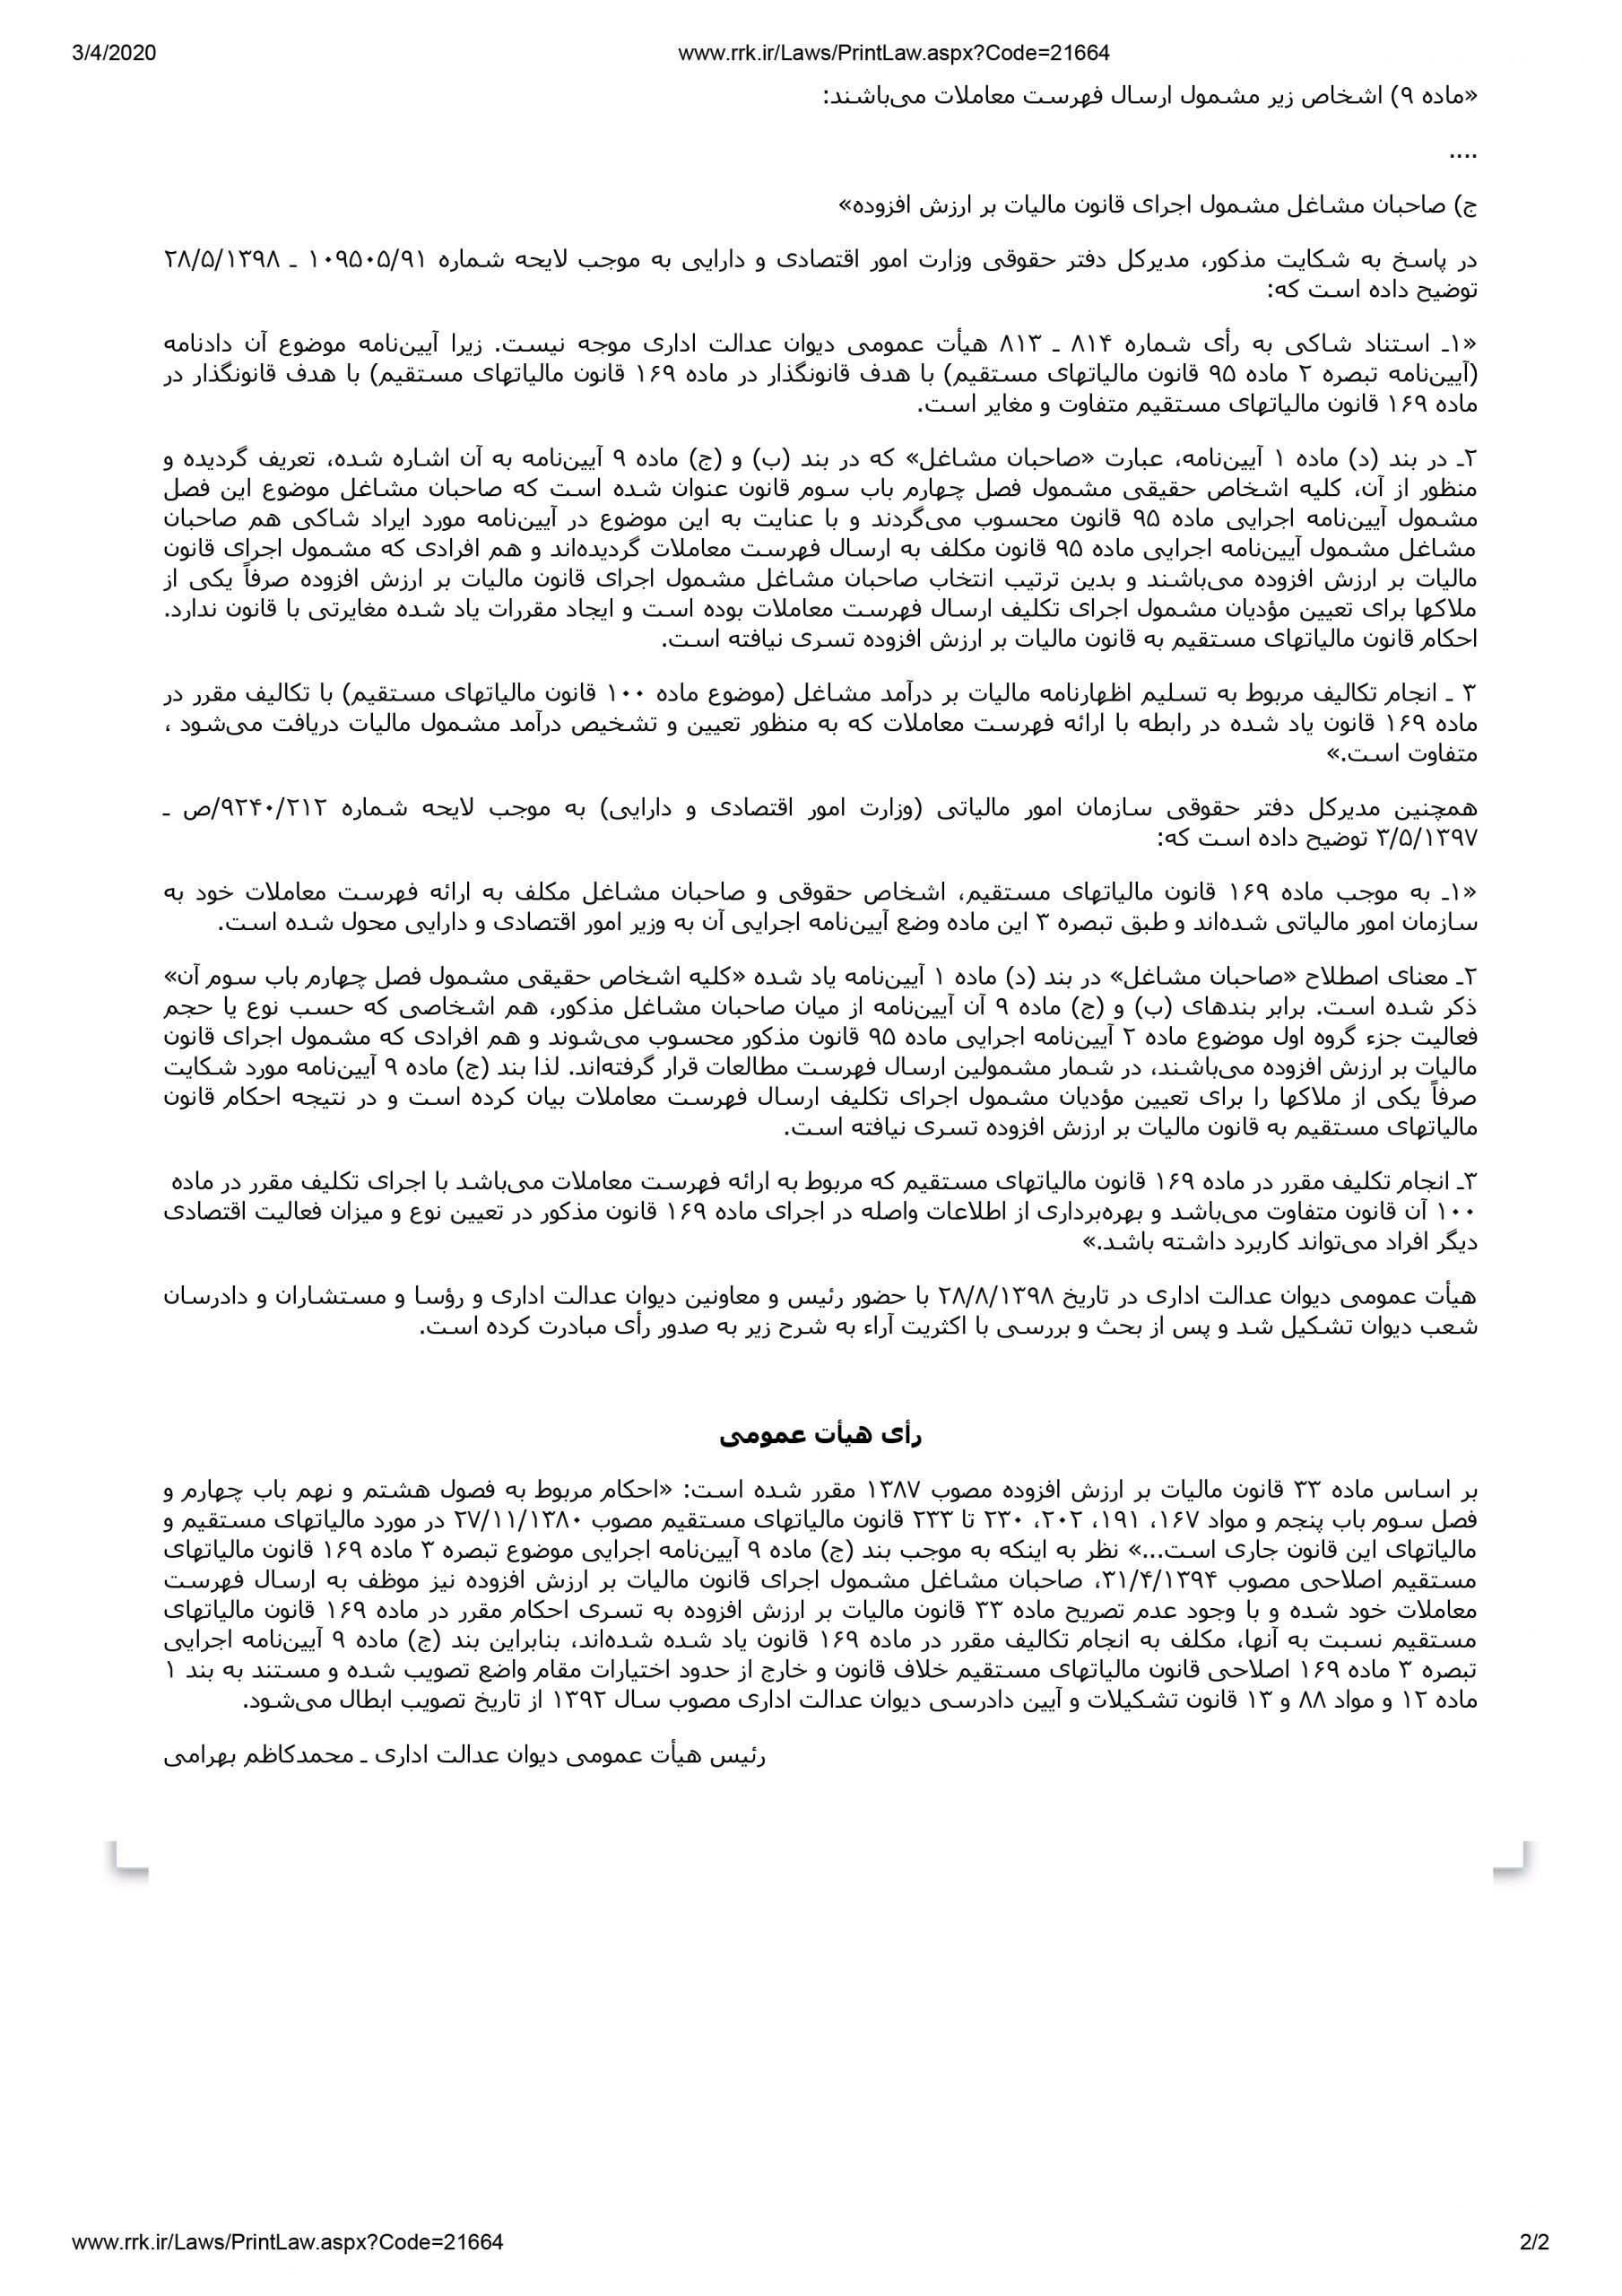
تصویر و متن دادنامه در ادامه مطلب
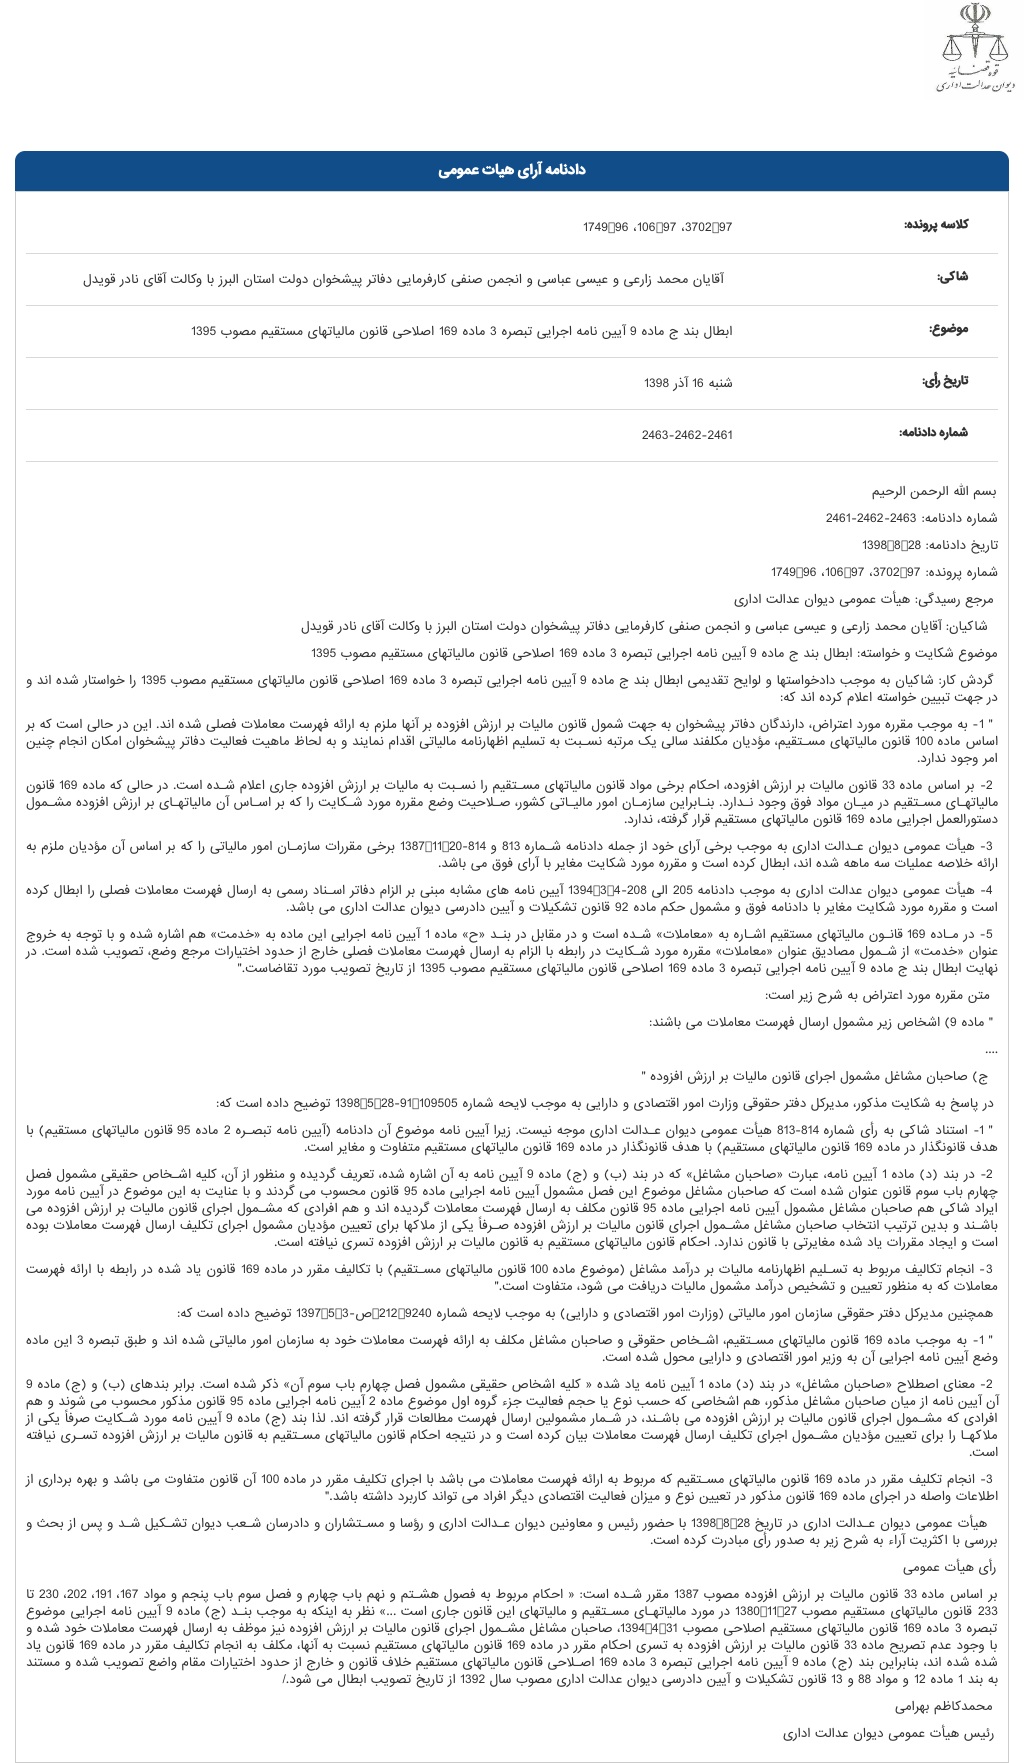
بسم الله الرحمن الرحیم
شماره دادنامه: ۲۴۶۳-۲۴۶۲-۲۴۶۱
تاریخ دادنامه: ۲۸؍۸؍۱۳۹۸
شماره پرونده: ۹۷؍۳۷۰۲، ۹۷؍۱۰۶، ۹۶؍۱۷۴۹
مرجع رسیدگی: هیأت عمومی دیوان عدالت اداری
شاکیان: آقایان محمد زارعی و عیسی عباسی و انجمن صنفی کارفرمایی دفاتر پیشخوان دولت استان البرز با وکالت آقای نادر قویدل
موضوع شکایت و خواسته: ابطال بند ج ماده ۹ آییننامه اجرایی تبصره ۳ ماده ۱۶۹ اصلاحی قانون مالیاتهای مستقیم مصوب ۱۳۹۵
گردش کار: شاکیان به موجب دادخواستها و لوایح تقدیمی ابطال بند ج ماده ۹ آییننامه اجرایی تبصره ۳ ماده ۱۶۹ اصلاحی قانون مالیاتهای مستقیم مصوب ۱۳۹۵ را خواستار شدهاند و در جهت تبیین خواسته اعلام کردهاند که:
” ۱- به موجب مقرره مورد اعتراض، دارندگان دفاتر پیشخوان به جهت شمول قانون مالیات بر ارزش افزوده بر آنها ملزم به ارائه فهرست معاملات فصلی شدهاند. این در حالی است که بر اساس ماده ۱۰۰ قانون مالیاتهای مستقیم، مؤدیان مکلفند سالی یک مرتبه نسبت به تسلیم اظهارنامه مالیاتی اقدام نمایند و به لحاظ ماهیت فعالیت دفاتر پیشخوان امکان انجام چنین امر وجود ندارد.
۲- بر اساس ماده ۳۳ قانون مالیات بر ارزش افزوده، احکام برخی مواد قانون مالیاتهای مستقیم را نسبت به مالیات بر ارزش افزوده جاری اعلام شده است. در حالی که ماده ۱۶۹ قانون مالیاتهای مستقیم در میان مواد فوق وجود ندارد. بنابراین سازمان امور مالیاتی کشور، صلاحیت وضع مقرره مورد شکایت را که بر اساس آن مالیاتهای بر ارزش افزوده مشمول دستورالعمل اجرایی ماده ۱۶۹ قانون مالیاتهای مستقیم قرار گرفته، ندارد.
۳- هیأت عمومی دیوان عدالت اداری به موجب برخی آرای خود از جمله دادنامه شماره ۸۱۳ و ۸۱۴-۲۰؍۱۱؍۱۳۸۷ برخی مقررات سازمان امور مالیاتی را که بر اساس آن مؤدیان ملزم به ارائه خلاصه عملیات سه ماهه شدهاند، ابطال کرده است و مقرره مورد شکایت مغایر با آرای فوق میباشد.
۵- در مـاده ۱۶۹ قانـون مالیاتهای مستقیم اشـاره به «معاملات» شـده است و در مقابل در بنـد «ح» ماده ۱ آییننامه اجرایی این ماده به «خدمت» هم اشاره شده و با توجه به خروج عنوان «خدمت» از شمول مصادیق عنوان «معاملات» مقرره مورد شکایت در رابطه با الزام به ارسال فهرست معاملات فصلی خارج از حدود اختیارات مرجع وضع، تصویب شده است. در نهایت ابطال بند ج ماده ۹ آییننامه اجرایی تبصره ۳ ماده ۱۶۹ اصلاحی قانون مالیاتهای مستقیم مصوب ۱۳۹۵ از تاریخ تصویب مورد تقاضاست.”
متن مقرره مورد اعتراض به شرح زیر است:
” ماده ۹) اشخاص زیر مشمول ارسال فهرست معاملات میباشند:
….
ج) صاحبان مشاغل مشمول اجرای قانون مالیات بر ارزش افزوده “
در پاسخ به شکایت مذکور، مدیرکل دفتر حقوقی وزارت امور اقتصادی و دارایی به موجب لایحه شماره ۱۰۹۵۰۵؍۹۱-۲۸؍۵؍۱۳۹۸ توضیح داده است که:
” ۱- استناد شاکی به رأی شماره ۸۱۴-۸۱۳ هیأت عمومی دیوان عدالت اداری موجه نیست. زیرا آییننامه موضوع آن دادنامه (آییننامه تبصره ۲ ماده ۹۵ قانون مالیاتهای مستقیم) با هدف قانونگذار در ماده ۱۶۹ قانون مالیاتهای مستقیم) با هدف قانونگذار در ماده ۱۶۹ قانون مالیاتهای مستقیم متفاوت و مغایر است.
۲- در بند (د) ماده ۱ آییننامه، عبارت «صاحبان مشاغل» که در بند (ب) و (ج) ماده ۹ آییننامه به آن اشاره شده، تعریف گردیده و منظور از آن، کلیه اشخاص حقیقی مشمول فصل چهارم باب سوم قانون عنوان شده است که صاحبان مشاغل موضوع این فصل مشمول آییننامه اجرایی ماده ۹۵ قانون محسوب میگردند و با عنایت به این موضوع در آییننامه مورد ایراد شاکی هم صاحبان مشاغل مشمول آییننامه اجرایی ماده ۹۵ قانون مکلف به ارسال فهرست معاملات گردیدهاند و هم افرادی که مشمول اجرای قانون مالیات بر ارزش افزوده میباشند و بدین ترتیب انتخاب صاحبان مشاغل مشمول اجرای قانون مالیات بر ارزش افزوده صرفاً یکی از ملاکها برای تعیین مؤدیان مشمول اجرای تکلیف ارسال فهرست معاملات بوده است و ایجاد مقررات یاد شده مغایرتی با قانون ندارد. احکام قانون مالیاتهای مستقیم به قانون مالیات بر ارزش افزوده تسری نیافته است.
۳- انجام تکالیف مربوط به تسلیم اظهارنامه مالیات بر درآمد مشاغل (موضوع ماده ۱۰۰ قانون مالیاتهای مستقیم) با تکالیف مقرر در ماده ۱۶۹ قانون یاد شده در رابطه با ارائه فهرست معاملات که به منظور تعیین و تشخیص درآمد مشمول مالیات دریافت میشود، متفاوت است.”
همچنین مدیرکل دفتر حقوقی سازمان امور مالیاتی (وزارت امور اقتصادی و دارایی) به موجب لایحه شماره ۹۲۴۰؍۲۱۲؍ص-۳؍۵؍۱۳۹۷ توضیح داده است که:
” ۱- به موجب ماده ۱۶۹ قانون مالیاتهای مستقیم، اشخاص حقوقی و صاحبان مشاغل مکلف به ارائه فهرست معاملات خود به سازمان امور مالیاتی شدهاند و طبق تبصره ۳ این ماده وضع آییننامه اجرایی آن به وزیر امور اقتصادی و دارایی محول شده است.
۲- معنای اصطلاح «صاحبان مشاغل» در بند (د) ماده ۱ آییننامه یاد شده «کلیه اشخاص حقیقی مشمول فصل چهارم باب سوم آن» ذکر شده است. برابر بندهای (ب) و (ج) ماده ۹ آن آییننامه از میان صاحبان مشاغل مذکور، هم اشخاصی که حسب نوع یا حجم فعالیت جزء گروه اول موضوع ماده ۲ آییننامه اجرایی ماده ۹۵ قانون مذکور محسوب میشوند و هم افرادی که مشمول اجرای قانون مالیات بر ارزش افزوده میباشند، در شمار مشمولین ارسال فهرست مطالعات قرار گرفتهاند. لذا بند (ج) ماده ۹ آییننامه مورد شکایت صرفاً یکی از ملاکها را برای تعیین مؤدیان مشمول اجرای تکلیف ارسال فهرست معاملات بیان کرده است و در نتیجه احکام قانون مالیاتهای مستقیم به قانون مالیات بر ارزش افزوده تسری نیافته است.
۳- انجام تکلیف مقرر در ماده ۱۶۹ قانون مالیاتهای مستقیم که مربوط به ارائه فهرست معاملات میباشد با اجرای تکلیف مقرر در ماده ۱۰۰ آن قانون متفاوت میباشد و بهره برداری از اطلاعات واصله در اجرای ماده ۱۶۹ قانون مذکور در تعیین نوع و میزان فعالیت اقتصادی دیگر افراد میتواند کاربرد داشته باشد.”
هیأت عمومی دیوان عدالت اداری در تاریخ ۲۸؍۸؍۱۳۹۸ با حضور رئیس و معاونین دیوان عدالت اداری و رؤسا و مستشاران و دادرسان شعب دیوان تشکیل شد و پس از بحث و بررسی با اکثریت آراء به شرح زیر به صدور رأی مبادرت کرده است.
رأی هیأت عمومی
بر اساس ماده ۳۳ قانون مالیات بر ارزش افزوده مصوب ۱۳۸۷ مقرر شده است: «احکام مربوط به فصول هشتم و نهم باب چهارم و فصل سوم باب پنجم و مواد ۱۶۷، ۱۹۱، ۲۰۲، ۲۳۰ تا ۲۳۳ قانون مالیاتهای مستقیم مصوب ۲۷؍۱۱؍۱۳۸۰ در مورد مالیاتهای مستقیم و مالیاتهای این قانون جاری است…» نظر به اینکه به موجب بند (ج) ماده ۹ آییننامه اجرایی موضوع تبصره ۳ ماده ۱۶۹ قانون مالیاتهای مستقیم اصلاحی مصوب ۳۱؍۴؍۱۳۹۴، صاحبان مشاغل مشمول اجرای قانون مالیات بر ارزش افزوده نیز موظف به ارسال فهرست معاملات خود شده و با وجود عدم تصریح ماده ۳۳ قانون مالیات بر ارزش افزوده به تسری احکام مقرر در ماده ۱۶۹ قانون مالیاتهای مستقیم نسبت به آنها، مکلف به انجام تکالیف مقرر در ماده ۱۶۹ قانون یاد شده شدهاند، بنابراین بند (ج) ماده ۹ آییننامه اجرایی تبصره ۳ ماده ۱۶۹ اصلاحی قانون مالیاتهای مستقیم خلاف قانون و خارج از حدود اختیارات مقام واضع تصویب شده و مستند به بند ۱ ماده ۱۲ و مواد ۸۸ و ۱۳ قانون تشکیلات و آیین دادرسی دیوان عدالت اداری مصوب سال ۱۳۹۲ از تاریخ تصویب ابطال میشود./
محمدکاظم بهرامی
رئیس هیأت عمومی دیوان عدالت اداری
منبع: دیوان عدالت اداری – سازمان امور مالیاتی